월급날에는 분명 통장에 돈이 들어왔는데, 다음 월급날이 다가오면 잔액이 거의 남지 않습니다. 큰돈을 쓴 기억도 없는데 왜 이런 일이 반복될까요?
이해를 돕기 위해 월 실수령액 250만 원을 받는 직장인 ‘강림이’를 등장시켜 보겠습니다. 강림이는 실제 인터뷰 대상이 아닌 가상 인물이며, 아래 금액 역시 예시입니다. 이 이야기는 돈을 무작정 아끼기보다 지출을 확인하고 조정하는 방법을 보여줍니다.
1. 월급 250만 원인데 남는 돈이 없는 이유
강림이는 이번 달에는 50만 원을 모으겠다고 결심했습니다. 하지만 카드값을 결제하고 나니 계획이 흔들렸습니다. 지출 내역을 펼쳐보니 월세·관리비 65만 원, 식비 40만 원, 교통비 15만 원, 통신비 7만 원, 보험료 10만 원이었습니다. 외식·카페 25만 원, 쇼핑·취미 30만 원, 구독료 8만 원, 기타 생활비 20만 원도 사용했습니다.
합계는 220만 원입니다. 남는 돈은 30만 원이지만 경조사나 병원비가 발생하면 이마저 줄어듭니다. 강림이가 놓친 것은 거액의 충동구매가 아니라 반복적으로 발생하는 소비였습니다.
그렇다고 외식이나 취미를 모두 낭비로 볼 수는 없습니다. 자신에게 필요한 소비와 사용하지 않아도 괜찮은 소비를 구별하는 것이 먼저입니다. 미국 소비자금융보호국(CFPB)도 예산 관리를 시작할 때 실제 수입과 지출을 기록하도록 안내합니다.
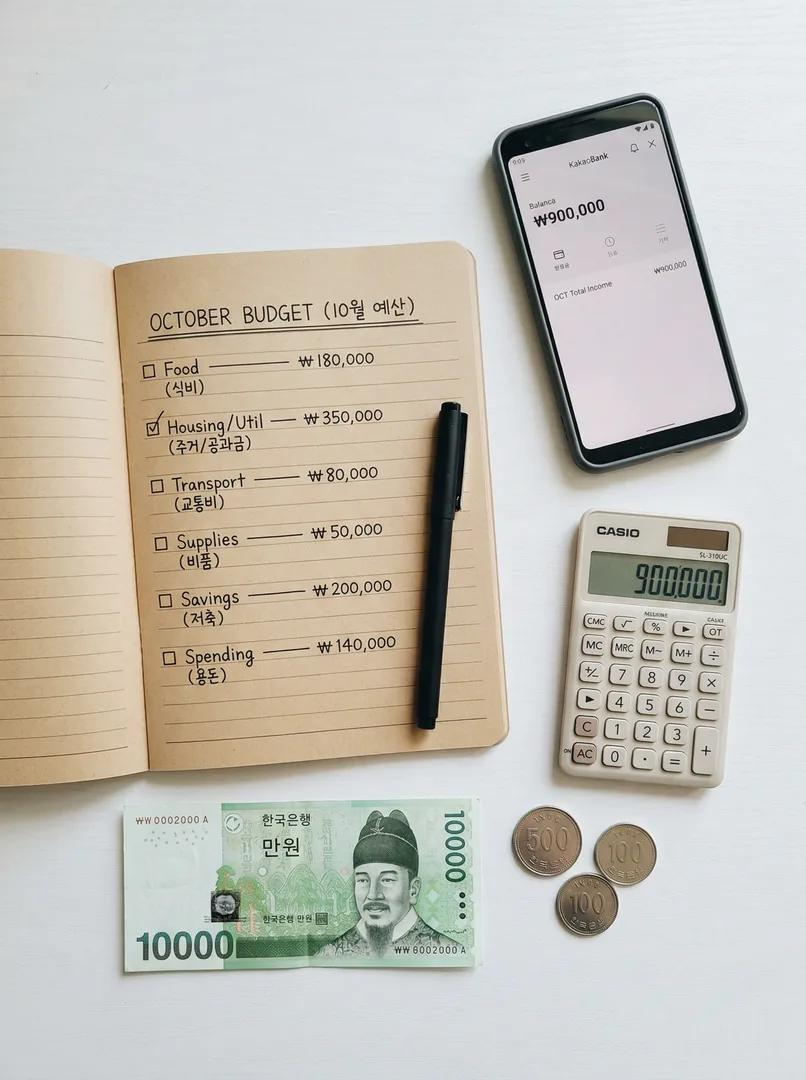
2. 작은 소비를 조정하면 얼마나 달라질까?
강림이는 사용하지 않는 구독 서비스부터 점검했습니다. 구독료 8만 원 가운데 3만 원을 해지하고, 카페 이용도 조금 줄여 5만 원을 아끼기로 했습니다. 목표 절약액은 한 달 8만 원입니다.
이 계획을 지키면 지출이 220만 원에서 212만 원으로 감소하고 남는 금액은 38만 원으로 늘어납니다. 월 8만 원을 12개월 내내 모으면 이자를 제외하고 96만 원입니다. 단, 이는 실제 성과가 아니라 다른 지출이 그대로라는 가정 아래 계산한 값입니다.
강림이는 월급 통장과 생활비, 저축에 사용할 돈도 구분하기로 했습니다. 계좌를 여러 개 만드는 것보다 중요한 것은 이번 달에 쓸 수 있는 금액을 미리 정하는 일입니다. 예상치 못한 지출을 위해 따로 비상금을 마련하는 것도 잊지 않았습니다.
비상금은 갑작스러운 병원비나 실직 같은 상황에 대비하는 돈입니다. 생활비와 섞어 사용하지 않도록 관리하되, 필요할 때 꺼낼 수 있는지도 고려해야 합니다.
3. 다음 월급날까지 실천할 세 가지 습관
첫째, 지난 한 달 카드 내역을 확인합니다. 무엇을 샀는지뿐 아니라 매달 자동으로 빠져나가는 금액도 살펴봅니다. 둘째, 줄여도 생활에 큰 불편이 없는 항목 한두 개를 고릅니다. 처음부터 모든 소비를 제한하면 계획을 오래 유지하기 어렵습니다.
셋째, 다음 월급날에 예산과 실제 지출을 비교합니다. 계획보다 많이 썼다면 의지가 약해서라고 단정하지 말고 원인을 적어봅니다. 필수생활비가 예상보다 높았다면 예산을 수정해야 할 수도 있습니다.
강림이의 목표는 남들보다 많이 모으는 것이 아닙니다. 매달 어디에 돈을 쓰는지 알고, 감당할 수 있는 만큼 꾸준히 저축하는 것입니다. 오늘 카드 앱을 열어 가장 지출이 큰 세 항목을 확인해 보세요. 작은 점검이 다음 달의 선택을 바꿀 수 있습니다.
참고자료
- 미국 소비자금융보호국(CFPB), Monthly Budget
https://files.consumerfinance.gov/f/documents/cfpb_well-being_monthly-budget.pdf - 미국 소비자금융보호국(CFPB), Track Your Spending With This Easy Tool
https://www.consumerfinance.gov/archive/blog/track-your-spending-with-this-easy-tool/ - 미국 소비자금융보호국(CFPB), Creating a Savings First Aid Kit
https://www.consumerfinance.gov/consumer-tools/educator-tools/youth-financial-education/teach/activities/creating-savings-first-aid-kit/